Premiér po rozhodnutí ČNB zvýšit sazby natočil video s tabulí a ukazovátkem. Obsahuje nejméně čtyři věcné chyby, které by na vysokoškolské zkoušce neprošly.
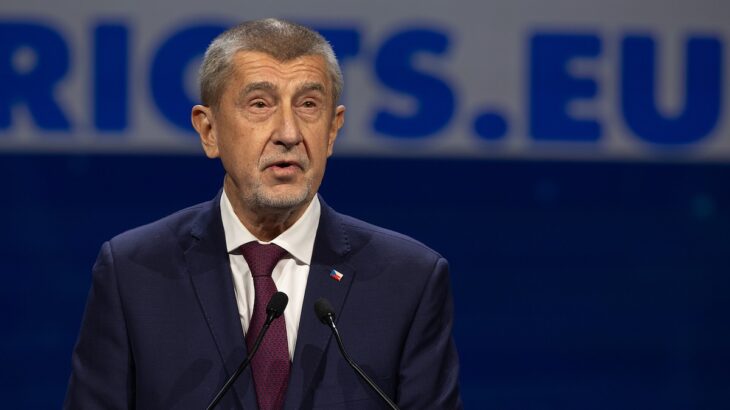
V pátek 6. listopadu se na Babišově facebookovém profilu objevilo video, ve kterém premiér stojí před ručně popsanou tabulí, v ruce drží rákosku a vysvětluje divákům, proč je rozhodnutí České národní banky zvýšit repo sazbu na čtyři procenta „skandální“. Česká inflace je přece jen 2,2 procenta, eurozóna má čtyři procenta a Evropská centrální banka drží sazbu na 2,5 procenta, tak proč ČNB zdražuje hypotéky? Zní to logicky. Jenže právě ta zdánlivá logika je problém. Babiš ve videu míchá různá období, různé ukazatele a zjednodušuje mechanismus, který funguje úplně jinak, než jak ho nakreslil na tabuli. A dělá to ve chvíli, kdy jeho vlastní vláda stále dluží splnění slibu levnějších hypoték.
Co přesně premiér napsal na tabuli, a co z toho nesedí
Babišova „lekce“ stojí na jednoduchém srovnání: česká inflace 2,2 procenta versus eurozónová 4,0 procenta. Z toho dovozuje, že ČNB nemá důvod držet sazby výše než ECB. Problém je, že srovnává dvě různé věci ze dvou různých měsíců. Českých 2,2 procenta je zářijový harmonizovaný index spotřebitelských cen (HICP), zatímco eurozónových 4,0 procenta je říjnový rychlý odhad Eurostatu. Na domácí metodice přitom ČSÚ naměřil v září 2,5 procenta a v předběžném odhadu za říjen 2,4 procenta.
Druhá chyba je hlubší. ČNB necílí dnešní inflaci, ale střednědobý horizont. Bankovní rada po listopadovém zasedání vysvětlila, že vidí celou řadu proinflačních rizik: dražší pohonné hmoty kvůli konfliktu na Blízkém východě, nízkou úrodu, rostoucí jednotkové náklady práce, silnou domácí poptávku i uvolněnější fiskální politiku. Inflace má podle ČNB na začátku roku 2027 přechodně vystoupat lehce pod čtyři procenta. Teprve pak by měla díky přísnější měnové politice klesat. Babiš tuto perspektivu zcela ignoruje.
Třetí a čtvrtá chyba spolu souvisejí: premiér podává vztah repo sazby a hypoték jako přímou linku, ČNB zvedne sazbu a banka zdraží hypotéku. A opomíjí, že proinflační tlaky částečně živí i fiskální politika jeho vlastní vlády.
Jak se ve skutečnosti tvoří cena hypotéky
Repo sazba je krátká měnověpolitická sazba. Na hypotéky se propisuje nepřímo a pomaleji, než jak to Babiš nakreslil. Klíčové jsou jiné veličiny:
- Víceleté úrokové swapy – banky si na mezibankovním trhu zajišťují cenu peněz na tři, pět nebo deset let dopředu. Právě tyto sazby určují, za kolik banka „nakoupí“ peníze na hypotéku s fixací.
- Inflační očekávání – pokud trh čeká vyšší inflaci, požaduje vyšší výnos z dlouhých peněz, a to tlačí swapy nahoru.
- Riziková přirážka a konkurence bank – každá banka si k ceně peněz přidává marži podle bonity klienta, poměru úvěru k hodnotě nemovitosti a vlastní obchodní strategie.
Ekonom Lukáš Kovanda na svém webu den po rozhodnutí ČNB upozornil, že korunové swapy v posledních týdnech dokonce klesaly, tedy peníze na hypotéky bankám zlevňovaly i přes zvýšení repo sazby. To neznamená, že hypotéky okamžitě zlevní. Dřívější růst swapů se do ceníků může ještě se zpožděním propsat. Ale ukazuje to, jak daleko má Babišovo schéma „repo sazba = hypotéka“ od reality.
Data ČBA Hypomonitoru za září ukazují průměrnou realizovanou sazbu nových hypoték 5,1 procenta a průměrnou měsíční splátku kolem 26 500 korun. Říjnový Swiss Life Hypoindex pak zaznamenal nabídkovou sazbu 5,79 procenta, sedmý růst v řadě. Trh zdražoval už dávno před listopadovým krokem ČNB.
Kdo premiéra opravil, a jak rychle
Reakce přišly během hodin. Miroslav Kalousek na síti X označil video za dezinformaci. Jan Skopeček ho popsal jako „nesmyslné, zavádějící a nepravdivé“. Oba jsou opoziční politici, takže jejich motivace je zřejmá. Jenže tentokrát mají po ruce tvrdá čísla, která si může ověřit kdokoli.
Podstatnější je, že stejnou korekci přinesli i nepolitičtí analytici. Kovanda rozebral mechanismus swapů. Jaromír Šindel v datech Hypomonitoru ukázal, že průsak repo sazby do hypoték je pomalejší a slabší, než premiér tvrdí. Bankovní analytik Petr Bartoň připomněl roli fiskální politiky. Problém pro premiéra není v tom, že ho kritizuje opozice, to je běžné. Problém je, že spor je snadno ověřitelný a korekce se týká základních mechanismů, ne okrajových nuancí.
Slib, který se vzdaluje
Nejcitlivější kontext Babišova videa není ekonomický, ale politický. ANO šlo do voleb 2025 se slibem levnějších hypoték. Vláda ho zopakovala v programovém prohlášení. Premiér i ministryně financí Schillerová dosud říkají, že na splnění mají čtyři roky. Jenže nabídkové sazby hypoték právě vystoupaly na 5,79 procenta a analytici rychlý návrat k levnějším úvěrům nečekají.
V tomto světle dává video s rákoskou smysl jako komunikační strategie: přenést odpovědnost za drahé hypotéky na ČNB a komerční banky. Není to jednorázový výkřik. Babiš útočil na centrální banku a guvernéra Michla už v květnu 2026, znovu po červnovém rozhodnutí a teď v listopadu. Je to dlouhodobá linka.
Paralelně s tím vláda podle informací Seznam Zpráv zvažuje rozšíření sektorové daně i na banky. Konkrétní paragrafovaný návrh zatím neexistuje, ve Sněmovně je prozatím jen tisk 311 týkající se rafinerií. Ale načasování debaty (zdanit banky ve chvíli, kdy premiér ukazuje rákoskou na jejich zisky) není náhodné.
Co to znamená pro splátku hypotéky
Krátkodobě se nedá čekat plošné zlevnění. Sazby kolem pěti procent jsou podle analytiků „silnější normál“, nikoli dočasná anomálie. Schodek státního rozpočtu dosáhl ke konci října 230,9 miliardy korun, obsluha státního dluhu stála 82,1 miliardy. Návrh rozpočtu na rok 2027 počítá s deficitem 386 miliard a s výdaji na dluh téměř 130 miliard. Stát svou výpůjční potřebou soutěží o peníze na trhu, i to je jeden z faktorů, byť ne jediný a ne automatický.
Tohle je dezinformace, opak je pravdou. Sazby hypoték neurčuje repo sazba @CNB_cz, ale odhad inflace za cca 3 roky. Zvýšením sazeb ČNB inflaci brzdí a tak proti autonomnímu vývoji hypotéky zlevňuje. Přímým konkurentem hypoték je u bank výpůjční potřeba státu. Čím víc si bude půjčovat vláda, tím dražší budou hypotéky. Premiér at proto krtizuje sám sebe, za drahé hypotéky může rozhodně mnohem víc než ČNB. https://t.co/k5gMvrHM4S
— Miroslav Kalousek🇨🇿🇺🇦🇮🇱 (@kalousekm) November 7, 2026
Pro kohokoli, kdo řeší refinancování nebo novou hypotéku, platí jednoduchá rada analytiků Swiss Life: nečekat na velký pokles sazeb, ale volit strategii, banku a načasování. Nabídky bank se liší, předstih několika měsíců před koncem fixace dává prostor vyjednávat.
Premiér u tabule vysvětloval ekonomiku tak, jak se mu hodí politicky. Čísla na tabuli ale nelžou jen proto, že je někdo napsal křídou a ukázal na ně rákoskou, lžou proto, že jsou z různých měsíců, různých metodik a zjednodušují mechanismus, který tak nefunguje. U zkoušky z měnové politiky by to bylo na nedostatečnou.
 Lifestyle
|
 PŘEČTENÍ: 5878

 Lifestyle
|
PŘEČTENÍ: 9778